Analyse des risques financiers bancaires : Le défi de l’IA face aux régulateurs
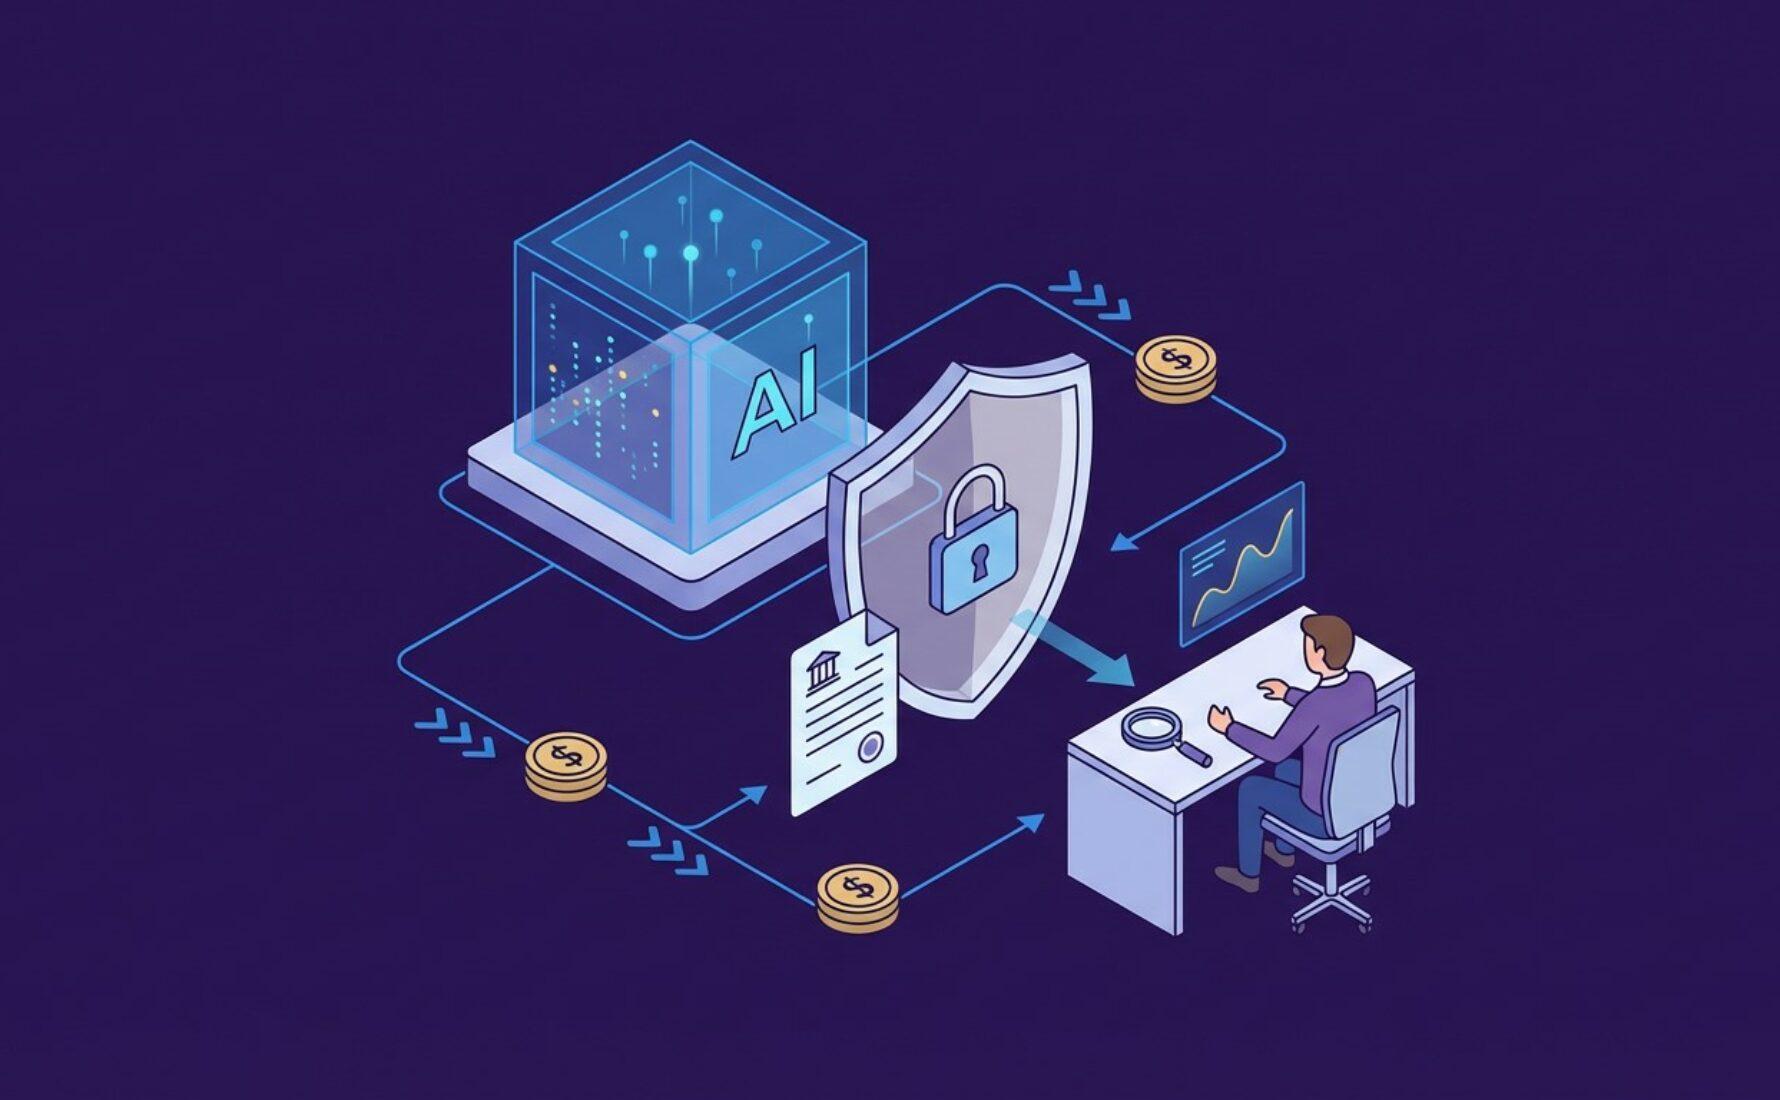
Table des matières
- L’IA comme catalyseur de précision dans la gestion des risques
- Le mur de la régulation : les limites imposées par les autorités
- Vers une convergence : comment concilier IA et conformité
L’industrie bancaire traverse une mutation sans précédent, tiraillée entre l’impératif d’innovation technologique et la rigueur croissante des cadres prudentiels. Alors que la gestion des risques financiers constituait traditionnellement un domaine réservé aux modèles statistiques linéaires et aux experts en économétrie, l’irruption de l’intelligence artificielle redéfinit les frontières de la prédictivité. Cependant, cette adoption massive de l’IA se heurte à un mur réglementaire de plus en plus sophistiqué, où les autorités de supervision exigent une transparence totale là où les algorithmes de pointe cultivent souvent une certaine opacité.
L’enjeu de cette confrontation dépasse la simple mise en conformité technique pour devenir une véritable pièce stratégique de gouvernance. Pour les institutions financières, la question n’est plus de savoir si l’IA doit être intégrée à l’analyse des risques, mais comment le faire sans compromettre leur licence d’exploitation. Les régulateurs, de l’ACPR à la BCE, scrutent désormais avec une attention particulière la robustesse des modèles de Machine Learning, craignant que l’automatisation des décisions de crédit ou de marché ne crée de nouveaux risques systémiques difficilement identifiables par les méthodes de contrôle classiques.
Dans ce paysage mouvant, la capacité des banques à réconcilier performance algorithmique et auditabilité devient un avantage compétitif déterminant. Il ne s’agit plus seulement de produire des scores de risque plus précis, mais de construire une infrastructure de confiance capable de justifier chaque décision devant les instances de régulation. Cette exigence de « redevabilité » technologique impose une refonte des processus internes, où la donnée ne doit plus seulement être massive, mais parfaitement tracée, documentée et explicable à chaque étape de sa transformation.
Au sein du cabinet Converteo, nous accompagnons les directions des risques et de la conformité pour naviguer dans cette complexité croissante. L’analyse des risques financiers bancaires ne peut plus être traitée en silo ; elle nécessite une approche holistique mêlant expertise métier, science de la donnée et connaissance pointue des nouveaux textes législatifs comme l’IA Act. En transformant la contrainte réglementaire en un levier de structuration de la donnée, les banques peuvent non seulement satisfaire les régulateurs, mais aussi gagner en agilité opérationnelle et en pertinence dans leurs prises de décisions stratégiques.
L’IA comme catalyseur de précision dans la gestion des risques
L’introduction de l’intelligence artificielle dans l’analyse des risques bancaires marque le passage d’une vision rétrospective à une capacité d’anticipation dynamique. Les modèles de scoring traditionnels, reposant majoritairement sur des régressions logistiques, peinent souvent à capturer les relations non linéaires et les interactions complexes entre les variables économiques. À l’inverse, les algorithmes de Machine Learning excellent dans le traitement de volumes de données hétérogènes, incluant des signaux faibles issus de données non structurées. Cette puissance de calcul permet d’affiner considérablement la mesure de la probabilité de défaut et de la perte en cas de défaut, offrant ainsi une vision beaucoup plus granulaire du risque de crédit au sein des portefeuilles bancaires.
Au-delà de la précision pure, l’IA apporte une réactivité indispensable dans un marché financier caractérisé par une volatilité accrue. Les systèmes d’apprentissage automatique permettent de réaliser des stress tests en temps réel, simulant des milliers de scénarios de crise en quelques minutes là où les méthodes classiques prenaient plusieurs jours. Cette vélocité permet aux gestionnaires de risques de réajuster leurs positions de marché ou leurs politiques d’octroi de crédit de manière proactive. En intégrant des sources de données alternatives comme le comportement de navigation ou les données de transactions en temps réel, les banques disposent d’un tableau de bord beaucoup plus fidèle de la santé financière de leurs clients, limitant ainsi le coût du risque opérationnel.
Le mur de la régulation : les limites imposées par les autorités
Face à cette puissance technologique, les régulateurs imposent un cadre de contrôle strict axé sur l’explicabilité et la lutte contre les biais. L’un des principaux points de friction réside dans le caractère de « boîte noire » de certains modèles de Deep Learning. Pour une autorité de supervision bancaire, une décision de refus de crédit ou un ajustement de fonds propres fondé sur un algorithme dont le raisonnement interne est opaque constitue un risque de modèle inacceptable. Les banques sont donc sommées de démontrer la stabilité de leurs modèles dans le temps et de prouver qu’ils ne reproduisent pas de discriminations systématiques. Cette exigence de transparence limite parfois l’utilisation des algorithmes les plus performants au profit de modèles plus simples mais plus faciles à auditer.
L’entrée en vigueur de l’IA Act européen vient durcir ces obligations en classant la plupart des systèmes de scoring de crédit dans la catégorie des applications à « haut risque ». Cela implique des contraintes de documentation technique, une supervision humaine constante et une gestion rigoureuse de la qualité des données d’entraînement. Les banques doivent désormais mettre en place des protocoles de validation de modèles extrêmement lourds, incluant des tests de robustesse face à des attaques adverses ou à des changements brutaux de régime économique. Le défi pour les institutions financières est donc de maintenir un rythme d’innovation soutenu tout en absorbant le coût humain et financier de ces nouvelles procédures de certification réglementaire.
Vers une convergence : comment concilier IA et conformité
La résolution du paradoxe entre innovation et régulation passe par l’adoption d’une gouvernance de la donnée sans faille. Pour que l’IA soit acceptée par les régulateurs, elle doit s’appuyer sur une infrastructure de données robuste et transparente. Cela commence par la mise en place d’une « Modern Data Stack » capable d’assurer le lignage de la donnée, garantissant que chaque information utilisée par l’IA est traçable depuis sa source originale. En structurant ainsi leur patrimoine informationnel, les banques facilitent le travail des auditeurs et réduisent le temps nécessaire à la validation des modèles. La conformité ne doit plus être vue comme une étape finale, mais comme une composante intégrée dès la phase de conception des algorithmes de gestion des risques.
Une autre voie de convergence réside dans le développement de l’IA hybride, qui combine la puissance des réseaux de neurones avec des règles métier explicites. Cette approche permet de bénéficier de la finesse d’analyse de l’IA tout en garantissant que les décisions respectent les garde-fous réglementaires et les politiques de risque de la banque. En intégrant des techniques d’interprétabilité comme SHAP ou LIME, les data scientists peuvent fournir des explications claires sur les facteurs ayant influencé un score de risque. Converteo aide les institutions financières à déployer ces méthodologies de « Compliance by Design », permettant de transformer la gestion des risques en un moteur de confiance pour les régulateurs et de valeur pour l’ensemble de l’organisation bancaire.