Tarification sur-mesure en Assurance : L’avantage concurrentiel de l’IA Agentique
L’industrie de l’assurance vit une révolution copernicienne dans sa gestion du risque et sa politique de prix. Historiquement fondée sur la mutualisation et la segmentation par grandes cohortes, la tarification évolue désormais vers une individualisation extrême, rendue possible par l’émergence de l’IA agentique. Cette technologie ne se contente plus d’analyser des données passées pour prédire des sinistres futurs ; elle agit comme un orchestrateur autonome capable de collecter, de croiser et d’interpréter des flux d’informations en temps réel pour proposer une prime parfaitement ajustée au profil de chaque assuré. Pour les assureurs, cet avantage concurrentiel est double : il permet d’affiner la rentabilité technique tout en offrant une expérience de souscription fluide et hyper-personnalisée, répondre aux nouvelles exigences de réactivité du marché. Le passage d’une tarification statique à un modèle dynamique marque la fin de l’ère des questionnaires de santé ou d’auto-évaluation interminables.
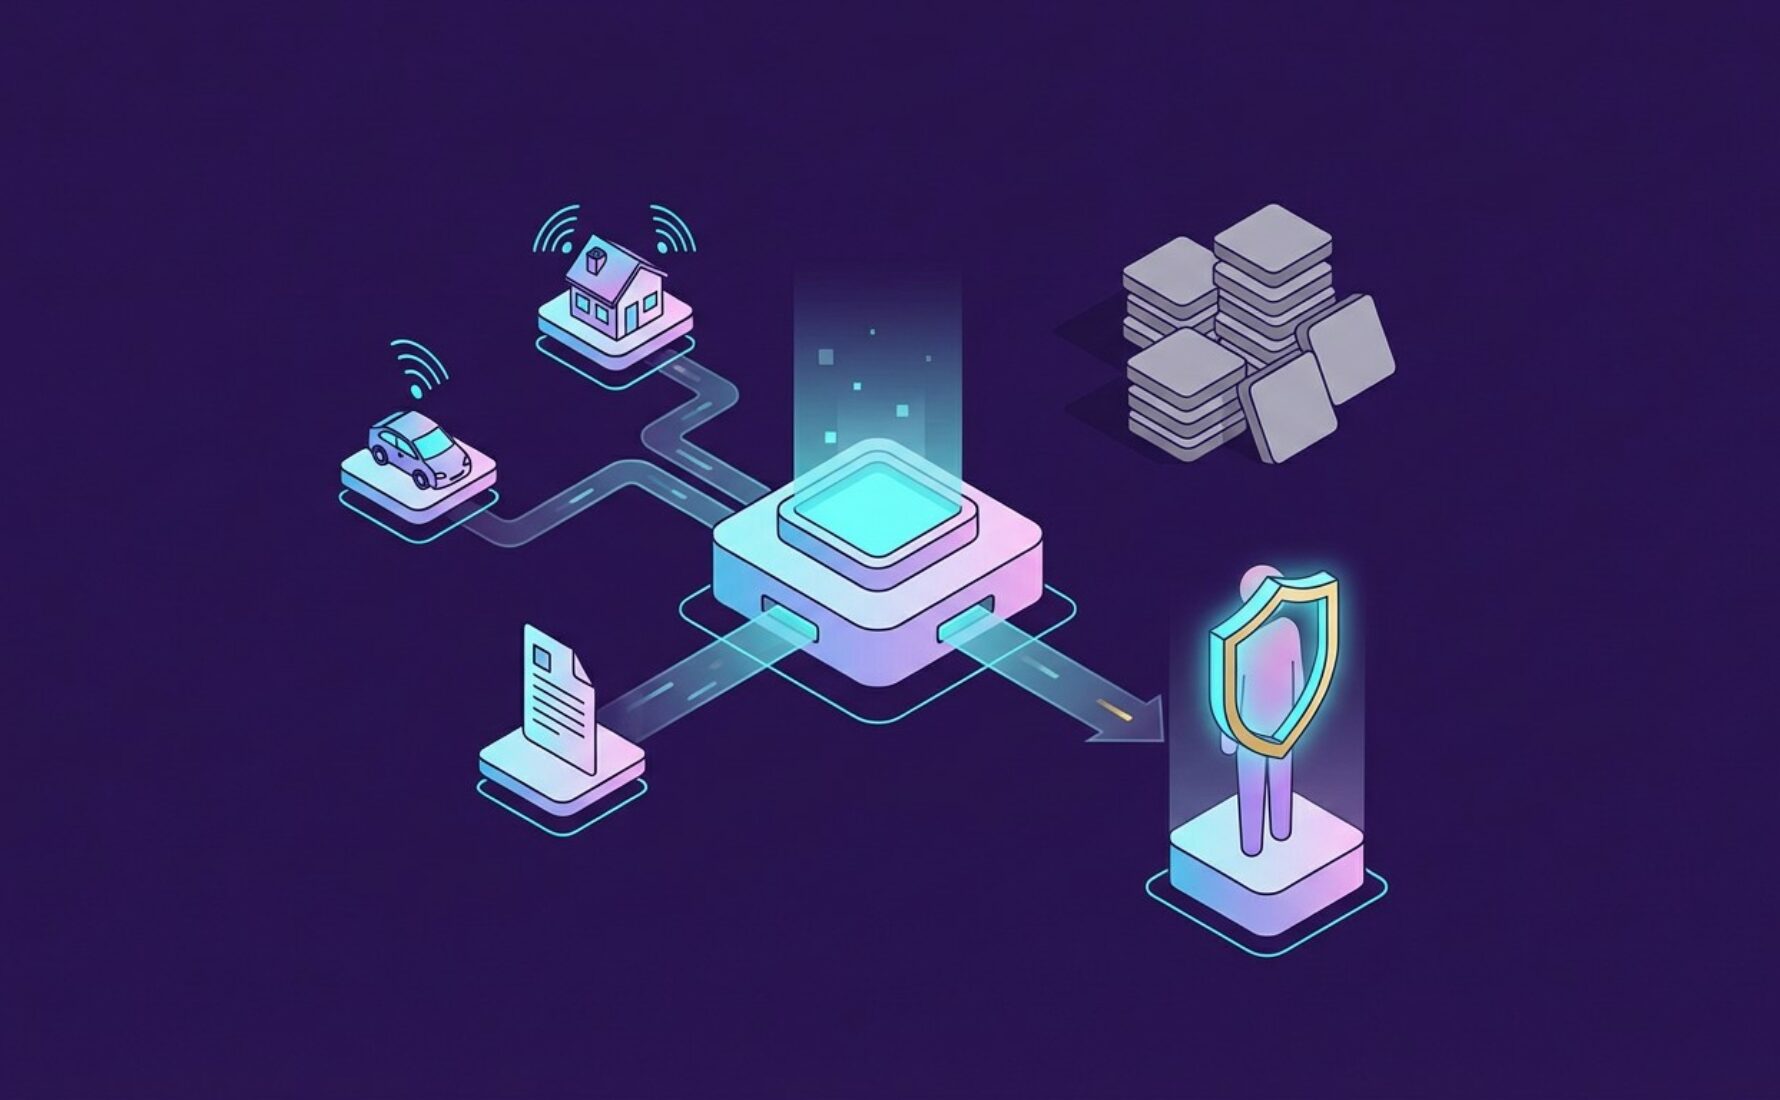
L’agent virtuel intelligent, intégré nativement au parcours de souscription, est capable d’interroger instantanément des sources de données tierces, des API d’open data ou des flux IoT pour construire une vision à 360 degrés de l’assuré. Cette capacité d’exécution autonome transforme le pricing en un processus vivant, où la prime n’est plus un chiffre gravé dans le marbre lors de la signature du contrat, mais une variable ajustée selon le comportement réel et les signaux faibles captés par l’intelligence artificielle. Le cabinet Converteo accompagne cette mutation en structurant les architectures de données nécessaires à cette réactivité sans précédent technologique.
L’enjeu majeur de cette transformation réside dans la capacité à concilier la précision de l’actuariat traditionnel avec la puissance prédictive de l’IA générative agentique. Alors que les modèles classiques peinent à intégrer des données non structurées, comme le texte des rapports d’experts ou les interactions sur les réseaux sociaux, les agents IA excellent dans l’extraction de valeur à partir de sources hétérogènes. Cette hyper-segmentation permet de réduire drastiquement l’anti-sélection en identifiant avec une précision chirurgicale les risques les plus élevés, tout en récompensant les comportements vertueux par des baisses de primes immédiates. C’est ici que se joue la bataille de la rétention : un assuré qui perçoit une tarification juste et évolutive est un client dont la valeur vie (LTV) est maximisée.
Cependant, cette course à la personnalisation ne peut se faire sans une gouvernance éthique et une transparence totale. L’utilisation de l’IA pour définir les prix soulève des questions fondamentales sur la non-discrimination et la solidarité, piliers historiques de l’assurance. Les fondamentaux SecOps et les règles de conformité RGPD doivent être intégrés dès la conception de ces moteurs de tarification pour garantir l’auditabilité des décisions prises par les algorithmes. En maîtrisant ces dimensions techniques et réglementaires, les leaders de l’assurance transforment leur direction de l’actuariat en un centre de profit agile, capable de lancer de nouveaux produits sur-mesure en quelques semaines plutôt qu’en plusieurs mois, sécurisant ainsi leur avantage compétitif durablement.
Au-delà de l’actuariat classique : La puissance des données non structurées
L’actuariat traditionnel s’est longtemps appuyé sur des variables limitées et structurées, telles que l’âge, la zone géographique ou l’historique de sinistres. L’IA agentique brise ce plafond de verre en agissant comme un collecteur intelligent capable d’探索 des dimensions jusqu’alors inaccessibles. En analysant en temps réel des flux de données provenant de l’IoT, comme les capteurs de conduite pour l’assurance auto ou les objets connectés pour l’habitation, l’agent virtuel peut affiner le score de risque avec une granularité inédite. Il ne s’agit plus de savoir si un conducteur appartient à une catégorie à risque, mais d’évaluer sa manière de freiner, d’accélérer et de respecter les limitations au quotidien.
L’apport de l’IA générative dans ce processus est crucial pour traiter les données non structurées. Un agent agentique peut lire et synthétiser des rapports d’expertise passés, des avis clients ou même des flux d’actualités locales pour ajuster les paramètres de risque d’un contrat en cours. Cette analyse des signaux faibles permet de détecter des corrélations que les modèles linéaires classiques ne voient pas. En enrichissant ainsi le patrimoine de données de l’assureur, l’IA agentique transforme la donnée brute en une connaissance métier actionnable immédiatement, permettant de passer d’un pricing réactif à un pricing prédictif et proactif.
Le Pricing Dynamique : Réagir en temps réel aux comportements
L’Usage-Based Insurance (UBI) n’est que la première étape d’une transformation plus vaste vers l’assurance comportementale « live ». Grâce à l’IA agentique, le tarif peut désormais fluctuer en fonction du contexte immédiat de l’assuré. Imaginons une assurance voyage dont la prime s’ajuste selon les risques géopolitiques ou sanitaires détectés en temps réel par l’agent virtuel, ou une assurance santé qui récompense instantanément une activité physique régulière via une application connectée. L’agent IA joue ici le rôle d’un gestionnaire de portefeuille de risques individuel, capable d’envoyer des notifications de prévention tout en ajustant la tarification pour refléter la baisse du risque encouru.
Cette dynamique de pricing ne se limite pas à la baisse des tarifs ; elle permet également une meilleure gestion des marges pour l’assureur. En période de forte sinistralité ou de dégradation d’un risque spécifique, l’agent IA peut ajuster les tarifs des nouveaux contrats ou des renouvellements de manière quasi instantanée, assurant ainsi la pérennité du ratio S/P. Cette agilité tarifaire est un levier de résilience majeur, particulièrement dans des contextes économiques volatils où l’élasticité-prix du consommateur est forte. L’IA agentique devient ainsi le moteur d’une stratégie commerciale de haute précision, capable de naviguer entre compétitivité prix et rentabilité technique.
Optimisation de la conversion et de la rentabilité (Ratio S/P)
Le moment de la souscription est une phase critique où se joue la conversion. Une tarification trop élevée fait fuir le client, tandis qu’une prime trop basse dégrade le ratio combiné de l’assureur. L’IA agentique optimise cet équilibre en personnalisant l’offre commerciale au moment précis où l’utilisateur interagit avec l’interface de vente. En analysant le comportement de navigation et les données fournies, l’agent peut proposer des options de garanties « à la carte » qui maximisent le taux de transformation sans augmenter l’exposition au risque. Cette capacité à segmenter l’offre de manière chirurgicale permet de capturer des segments de marché délaissés par les modèles trop rigides.
La réduction de l’anti-sélection est l’autre bénéfice majeur de l’IA agentique. En identifiant les profils atypiques ou les tentatives de fraude documentaire grâce à l’analyse sémantique, l’agent virtuel protège la mutualité des assurés. Cette finesse de segmentation garantit que les primes perçues correspondent réellement au risque porté, améliorant ainsi mécaniquement le ratio S/P. Pour le cabinet Converteo, l’implémentation de ces outils de pricing intelligent est un levier de performance direct, permettant aux assureurs de se concentrer sur les clients les plus rentables tout en automatisant les processus de souscription pour les cas les plus simples.
Défis éthiques et réglementaires du pricing par l’IA
L’adoption massive du pricing par l’IA soulève des défis éthiques que les assureurs ne peuvent ignorer. Le risque de discrimination algorithmique est réel si les modèles ne sont pas rigoureusement contrôlés. L’IA agentique doit être programmée avec des « Guardrails » éthiques empêchant l’utilisation de variables biaisées ou interdites par la loi. La transparence devient alors un impératif : l’assureur doit être capable d’expliquer à un client, ou à un régulateur, pourquoi un tarif a été ajusté de telle manière. Cette auditabilité est au cœur de la confiance numérique et constitue un pilier de la stratégie de marque de l’assureur moderne.
La gouvernance des données est le socle de cette confiance. Sous le RGPD, l’utilisation de données de santé ou de profils de risques pour entraîner ou alimenter des agents IA nécessite des mécanismes d’anonymisation et de pseudonymisation robustes. Converteo intervient pour garantir que les architectures d’IA respectent ces contraintes de « privacy by design ». En sécurisant la donnée et en assurant la traçabilité des décisions de l’IA, les assureurs se protègent contre les risques juridiques tout en valorisant leur engagement pour une assurance responsable. C’est à ce prix que l’IA agentique passera du stade de prouesse technologique à celui de standard industriel.